

2026年9月27日開催 セミナーレポート
「生前贈与」と聞くと、皆さんは何を思い浮かべるでしょうか。「年間110万円までなら贈与税がかからない」「子どもや孫に毎年110万円ずつ贈与すれば、相続税対策になる」といった話を耳にしたことがある方も多いと思います。
確かに贈与税には年間110万円の基礎控除がありますが、生前贈与=毎年110万円を贈与することではありません。
相続対策として生前贈与を考えるのであれば、「誰に」「何を」「いつ」「どのくらい」贈与するのか、そしてその贈与によって将来の相続がどう変わるのかまで考えることが重要です。
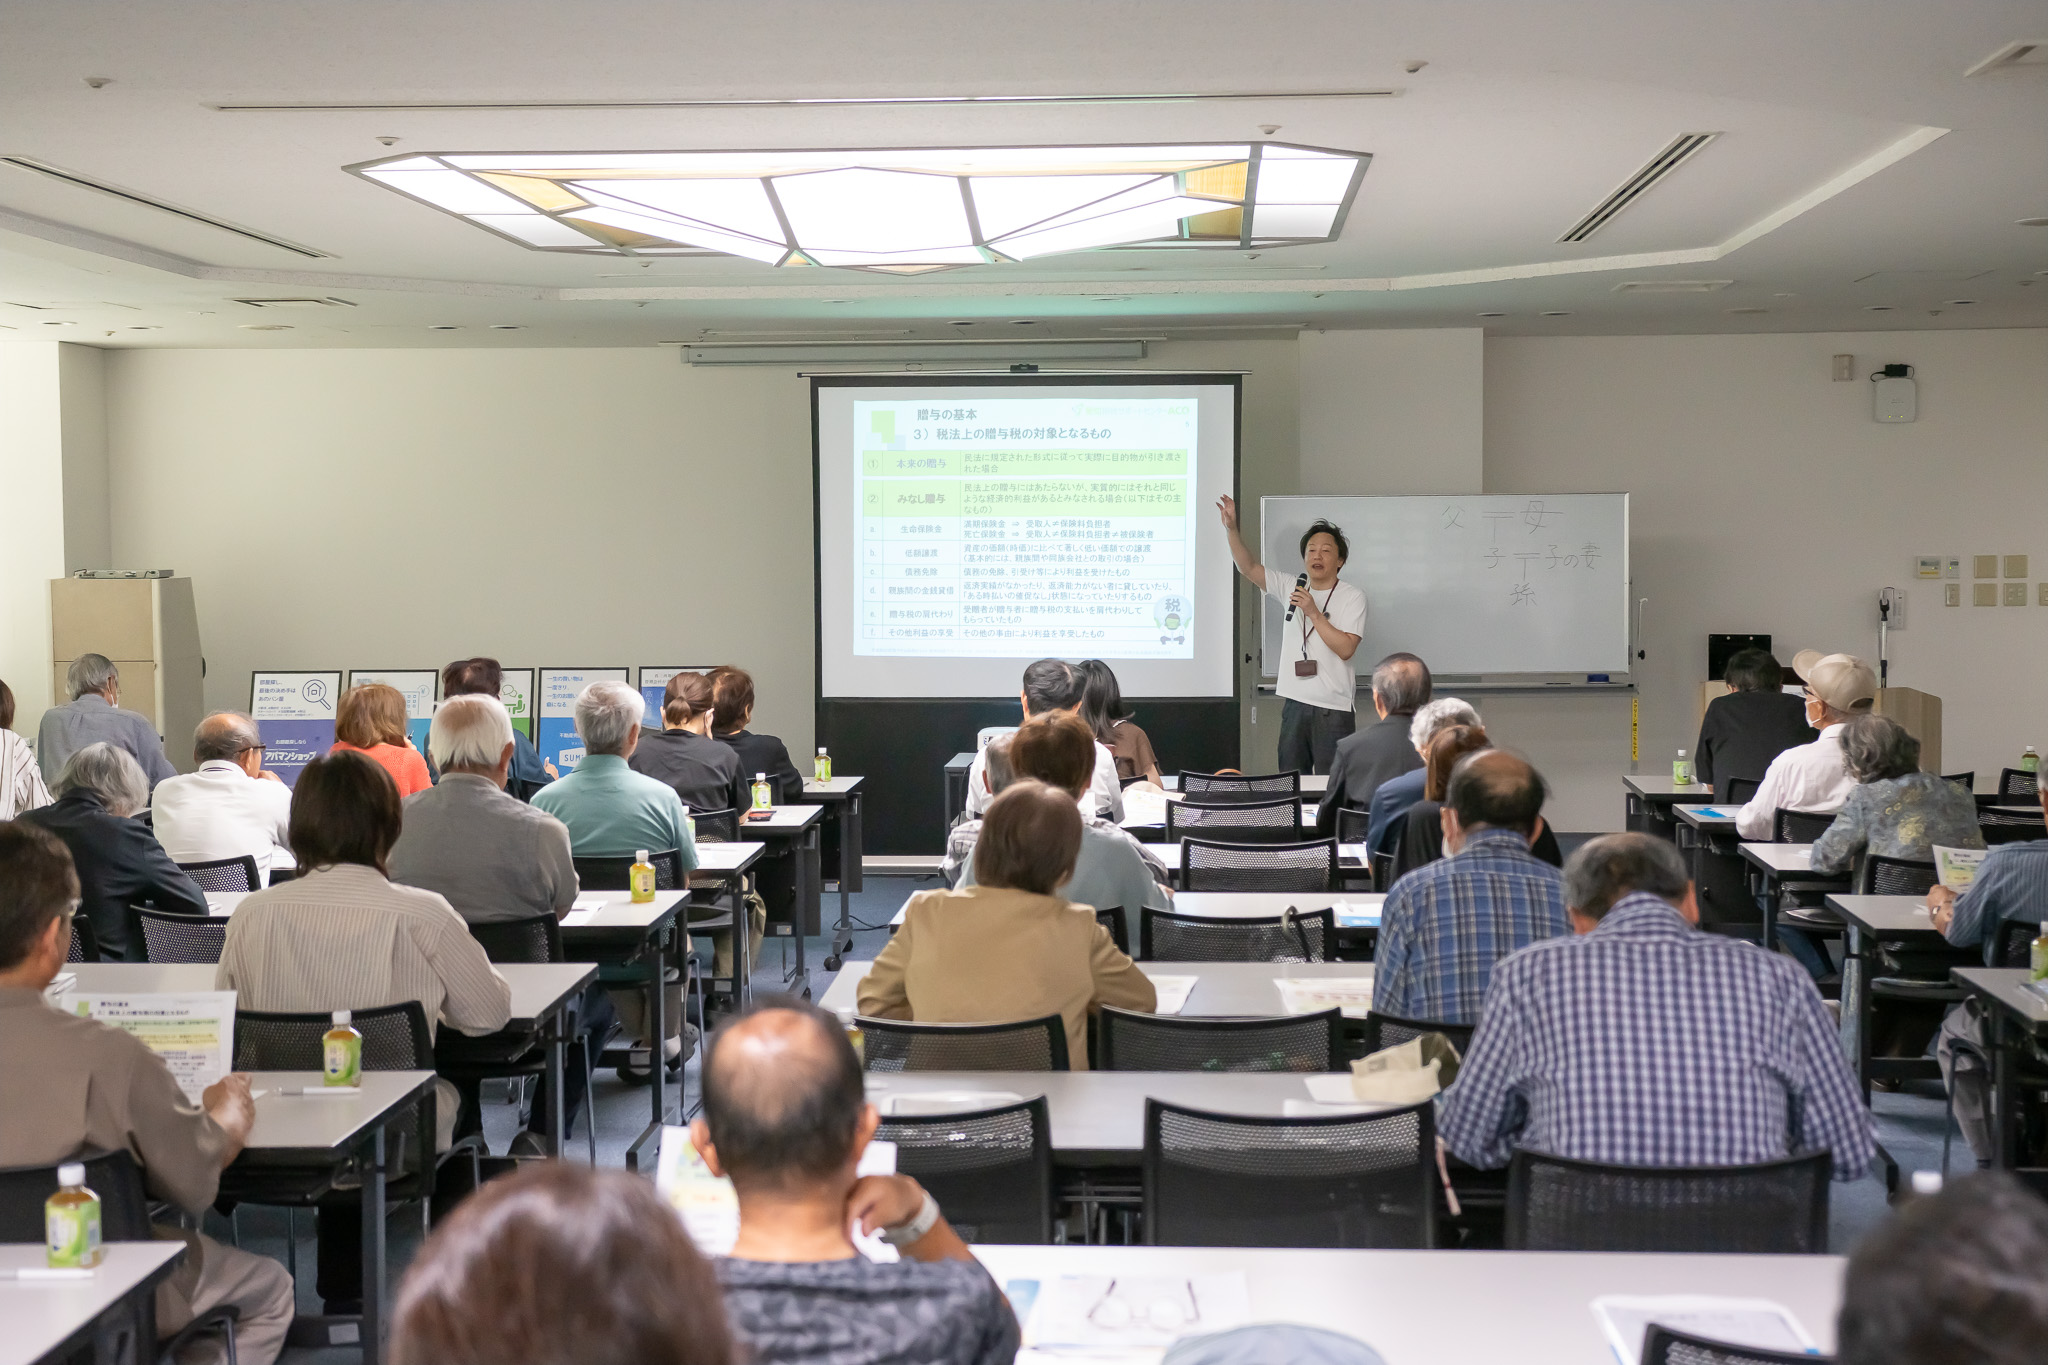
今回は「生前贈与のススメ」のセミナー内容をもとに、生前贈与の基本から具体的な活用方法までご紹介します。
まず、贈与の基本から確認してみましょう。民法上、贈与とは簡単にいうと「あげます」「もらいます」という双方の意思が合致することで成立する契約です。
親が子どもの口座に勝手にお金を入れておくだけでは、必ずしも「贈与が成立した」とはみなされません。
家族間の贈与で明確にしておくべき4つのポイント
例えば現金を贈与する場合には、贈与契約書を作成したり、口座振込を利用したり、受贈者本人が口座を管理するなど、「実際に贈与が行われた」という事実を明確にしておくことが大切です。
暦年課税では年間110万円の基礎控除があります。例えば1年間に400万円の贈与を受けた場合、400万円 − 110万円 = 290万円が課税価格となります。
⚠️ 単純な「毎年100万円」への注意点
最初から「10年間にわたって毎年100万円ずつ贈与する」という約束をしていた場合などは、いわゆる定期贈与として一括贈与とみなされる可能性があります。「毎年110万円」という数字だけを見るのではなく、手続きを適切に行うことが不可欠です。
生前贈与には2つの課税方式があります。「どちらが得か」ではなく、「自分の財産状況にはどちらが合っているか」という視点で選ぶことが重要です。
| 区分 | 特徴と注意点 |
|---|---|
| 暦年課税 | 年間110万円の基礎控除を利用し、長期間かけて計画的に財産を移す方法。一度に大きな金額を渡すと贈与税負担が増すため長期的な計画に向いています。 |
| 相続時精算課税制度 | 基礎控除(110万円)に加え累計2,500万円の特別控除を利用可能(超えた分は一律20%課税)。相続時に贈与財産を加算して精算するため単純な無税制度ではありません。一度選択すると撤回できない点に注意が必要です。 |
重要なのは**「将来の財産価値」**です。相続時精算課税制度を活用すると、一定条件のもと「贈与時の価額」を基準に相続税が計算されます。
【セミナーでの試算例】(贈与時1,000万円 ➔ 将来1億円に値上がり・相続人子1人の場合)
※価格下落時には有利にならない場合もあるため、将来の予測を含めた検討が必要です。
アパートなどの収益物件を所有していると、家賃収入が親の財産として積み上がり、将来の相続財産を増やしてしまいます。
収益物件の贈与では、「物件の価値」だけでなく「今後生み出される家賃収入を誰が受け取るか」が大きなポイントです。
【セミナーでの試算例】(収益物件1億円・その他財産1億円・相続人子1人の場合)
※登録免許税や不動産取得税などの諸費用、将来の修繕計画も含めた総合判断が必要です。
「親 ➔ 子 ➔ 孫」という移転プロセスを「親 ➔ 孫」へ直接移すことで、課税機会を減らすアプローチです。
ただし、孫への贈与には相続税の2割加算などが関係する場合もあるため、家族全体の資産バランスを見極める必要があります。
婚姻期間20年以上の夫婦間であれば、居住用不動産(または購入資金)について基礎控除とは別に最高2,000万円までの配偶者控除が利用できます。長年住んだ自宅を配偶者に残したい場合に有効な選択肢です。
「110万円以内に抑えること」だけが最適な対策とは限りません。相続税の実効税率が高い方の場合、あえて多少の贈与税を払ってでも生前に財産を動かした方がトータルで有利になるケースがあります。
生前贈与を検討する際は、以下の順番で整理を進めましょう。
相続対策は単なる節税ではありません。特に不動産をお持ちの場合、「財産の金額」だけでなく「どのように収益を生み、誰が管理し、どう引き継ぐか」まで考える必要があります。
10年後、20年後に誰にどの不動産や家賃収入を残したいのかをイメージし、そこから今すべきことを逆算していきましょう。
収益不動産をお持ちのオーナー様の場合、税金面だけでなく家賃収入・修繕・売却・管理など多角的な視点が欠かせません。
ACOでは、資産状況やご家族の意向を整理しながら、将来を見据えた最適な資産承継をご提案いたします。「まずは現状の整理から始めたい」という方も、お気軽にご相談ください。
※本記事は2026年9月27日開催「生前贈与のススメ」のセミナー内容をもとにした一般的な情報提供です。個別の税務・法務の取扱いについては、税理士や弁護士等の専門家にご相談ください。試算結果は一定の条件下のものであり、実際の税額を保証するものではありません。


